Anthropic 11月19日在纳斯达克挂牌(代码 ANT),发行价 83 美元,开盘就跳到 111.5 美元。但这家公司最值得看的不是股价,是招股书里的股权设计:亚马逊和谷歌合计持有 37 亿股,投票权是零;真正说了算的,是 1 股不分红的股票。
1. 先看桌子:五类股票,钱和权彻底分家
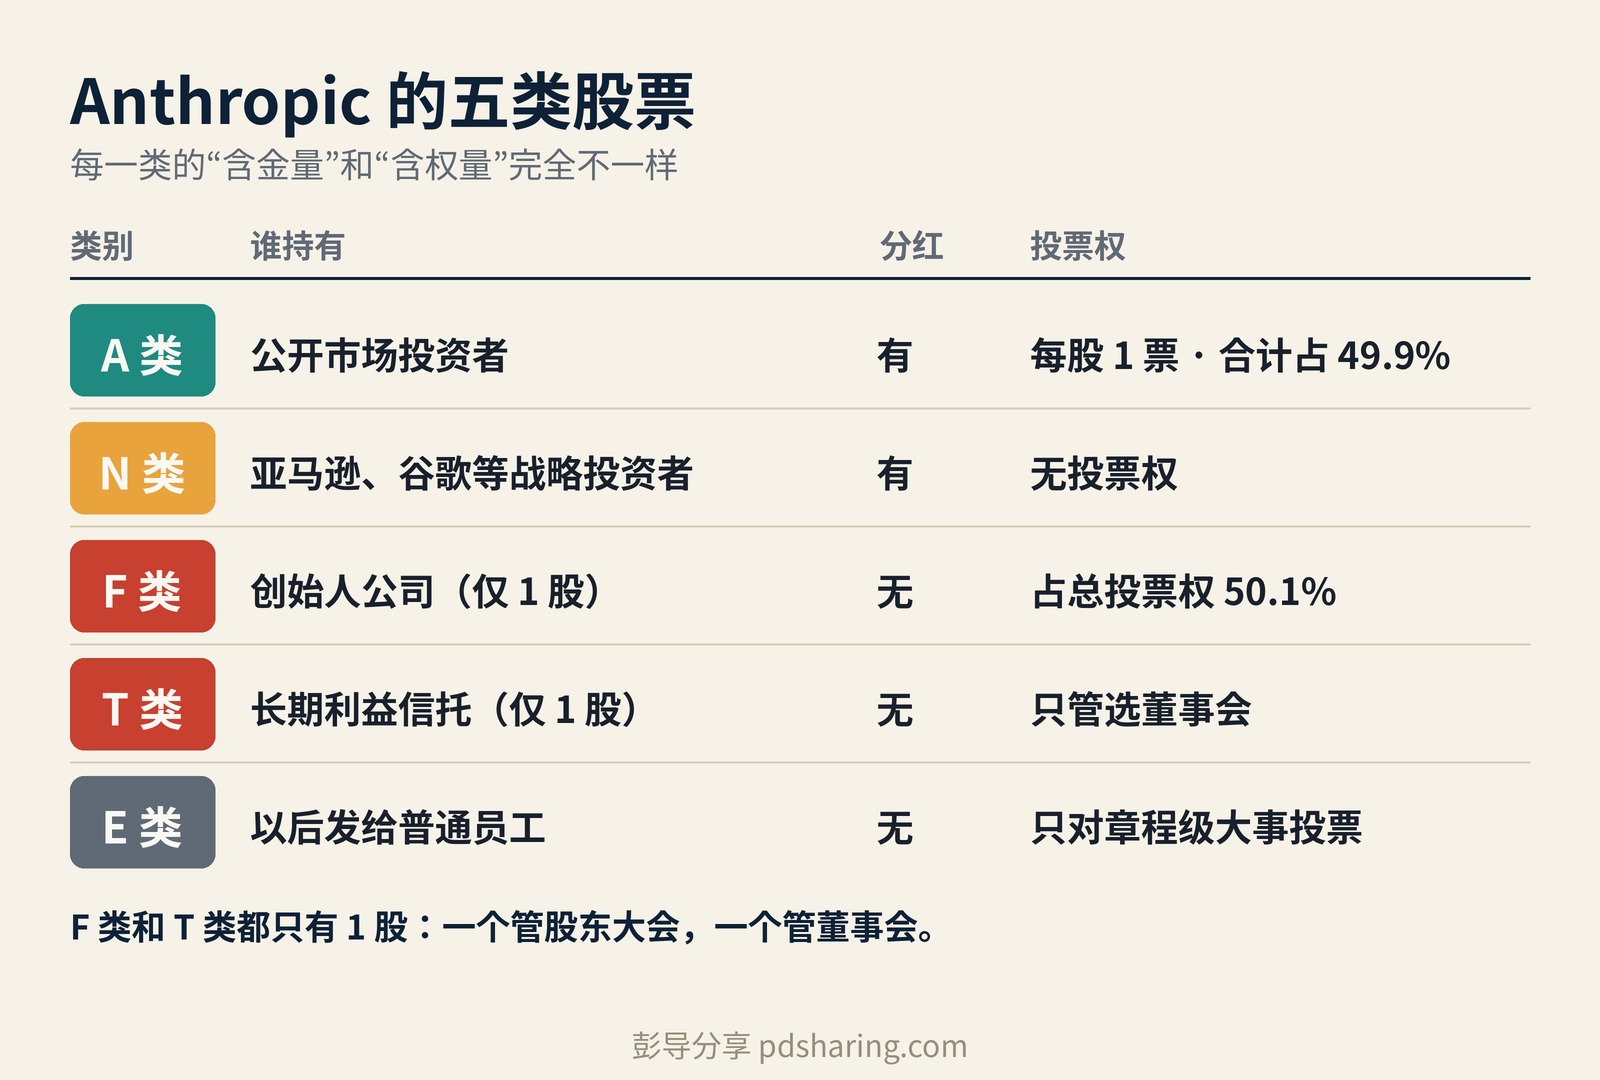
Anthropic 把股票分成五类。先记住一句话:五类里有三类根本不值钱——值钱的没权,有权的没钱。
| 类别 | 谁持有 | 分红权 | 投票权 |
|---|---|---|---|
| A 类 | 公开市场投资者 | 有 | 每股 1 票,合计占 49.9% |
| N 类 | 亚马逊、谷歌等战略投资者 | 有 | 无 |
| F 类 | 创始人公司 Founder LLC(仅 1 股) | 无 | 占总投票权 50.1% |
| T 类 | 长期利益信托(仅 1 股) | 无 | 只管选董事会 |
| E 类 | 以后发给创始人之外的员工 | 无 | 只对章程级大事投票 |
要点:
- A 类——你在市场上能买到的唯一一种。每股 1 票,分红、清算权齐全,看起来是”正经股票”。但招股书把总盘子写死了:所有 A 类加起来只占总投票权的 49.9%。换句话说,哪怕有人把市面上的流通股全买下来,也永远过不了半数。A 类实在的权力,是和 F 类一起选 3 名董事。
- N 类——给巨头准备的”只出钱、不说话”股。经济权利和 A 类一模一样(分红、卖公司分钱都有份),唯独投票权是零。它还有个机关:只有当持有人把股票卖给外部买家时,才自动转成 A 类——票是下家才有的,巨头自己拿着,永远是哑巴股。亚马逊、谷歌、260 亿美元私募配售里的 7 家科技公司、连 Anthropic 自己的公益基金,拿的全是 N 类。而且两家巨头的持股还被协议封了顶:亚马逊的可转债转股不超过 12%(按完全稀释口径),谷歌不超过 14.99%。
- F 类——全公司最有权力的一张”纸”。总共只有 1 股,不分红、不参与清算,经济价值是零;但它一张嘴就是总投票权的 50.1%,普通事项它投哪边,哪边就赢。这个比例是按总投票权写死的,公司以后发多少新股都稀释不了它。扎克伯格、马斯克的控制靠的是”手里股多、票多”,Anthropic 的创始人干脆把股和票拆开:票,就这一股;而且这一股不属于 Dario 个人,属于 7 个人的公司,内部还要多数决才能动用(下一节细说)。
- T 类——同样只有 1 股,管的是”人”。同样不值钱,持有人是长期利益信托。它不参加普通投票,只干一件事:选董事——7 个席位里选 4 个,还能无理由罢免。公司要做卖掉公司这类重大动作,还得先通知信托(招股书里的保护性条款)。
- E 类——防创始人”改规则”的保险丝。没有经济权利,平时也不投票,只在三件事上出现:改信托结构、改公益公司地位、改公司章程。也就是说,F 类那一股权力再大,也改不了游戏规则本身。这一类上市后会发给创始人之外的员工,等于让员工群体在章程层面留了一票。
2. 创始人那一股:七个人组了一个“议会”
- Class F 唯一的 1 股,放在七位创始人共同持有的 Founder LLC 名下,锁定普通事项 50.1% 的投票权。这个比例是写死的,公司以后发多少新股都稀释不掉。
- LLC 内部一人一票、少数服从多数,至少 4 个人同意,才能动用这一票。Dario Amodei 是 CEO,但他一个人说了不算。这和扎克伯格、马斯克那种一人独大的超级投票股完全不同,更接近 Palantir 三位创始人合计 49.99% 的安排,只是人数更多、更平均。
- 再加上七人自己名下的 A 类股,创始人团队合计投票权约 61.3%。
- 控制权和财富是脱钩的:七人都承诺捐出 80% 的股份;哪怕卖掉或捐掉 98% 的持股,只要还留着 2%,Founder LLC 的成员资格就还在。退出条件也写明了:离职、去世或丧失行为能力就出局;成员剩不到 3 人,F 类自动终止;上市满 10 年后,创始人也可以主动选择结束这套安排。
3. 第二把锁:一个不持股的信托,管着董事会多数
- 长期利益信托(LTBT)持有唯一的 1 股 Class T,只管一件事:选董事。上市后董事会共 7 个席位,信托选 4 个,剩下 3 个由 A 类和 F 类股东一起选。
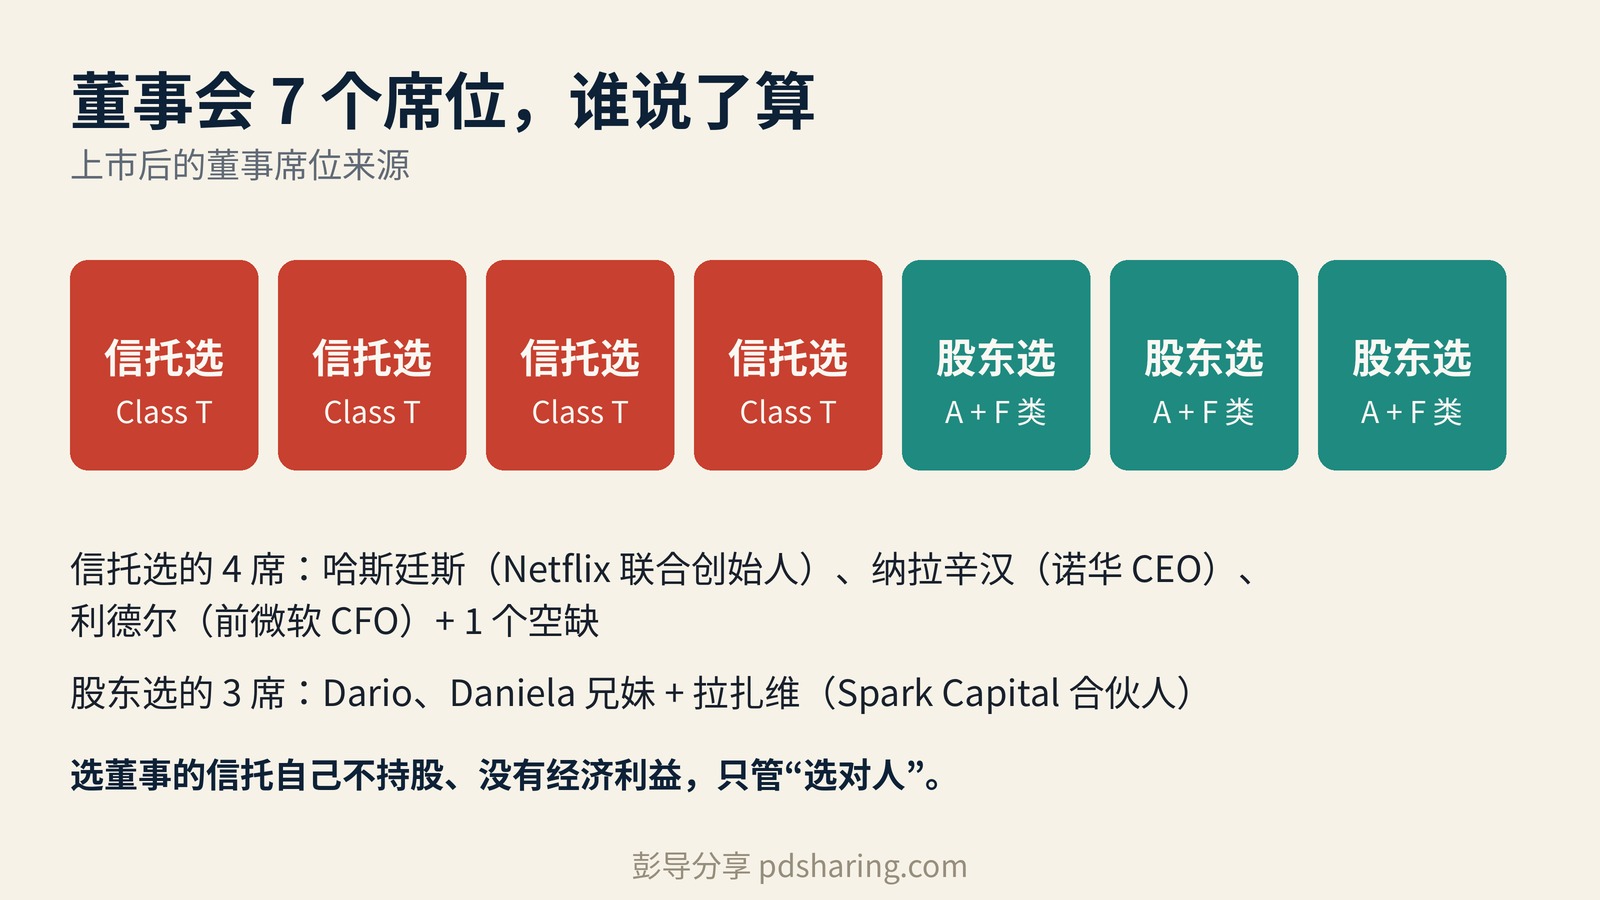
- 信托选出的首批董事包括 Netflix 联合创始人哈斯廷斯、诺华 CEO 纳拉辛汉、前微软和通用汽车 CFO 利德尔;创始人那边是 Dario、Daniela 兄妹和 Spark Capital 的合伙人拉扎维,Daniela 任董事长。
- 信托的 5 位受托人不持有任何股份、和公司没有经济利益:主席是前 GiveWell 高管 Neil Shah,成员有前美联储主席伯南克、国家安全专家 Fontaine、哈佛物理学家 Stubbs,还有一个空缺,由现任受托人自己选人补上。
- 互相之间还有制衡:信托提名或罢免其中一位“指定董事”时,董事会提名委员会可以否决,改由全体员工投票决定。信托也不碰日常经营,日常决策还是董事会的事。
- 再往上一层,Anthropic 本身是特拉华州的公益公司(PBC),章程要求董事会在赚钱和“负责任地开发和维护先进 AI、造福人类长期利益”之间做平衡——这是写进法律文件的,不是宣传口号。
4. 大股东名单:出钱最多的,话语权最小
| 股东 | 持股 | 比例 | 投票权 |
|---|---|---|---|
| 亚马逊 | 19.2 亿股 N 类 | 14.7% | 无 |
| 谷歌 | 17.9 亿股 N 类 | 13.7% | 无 |
| 7 位创始人合计 | 16.7 亿股 | 12.8% | 经 Class F 控制 |
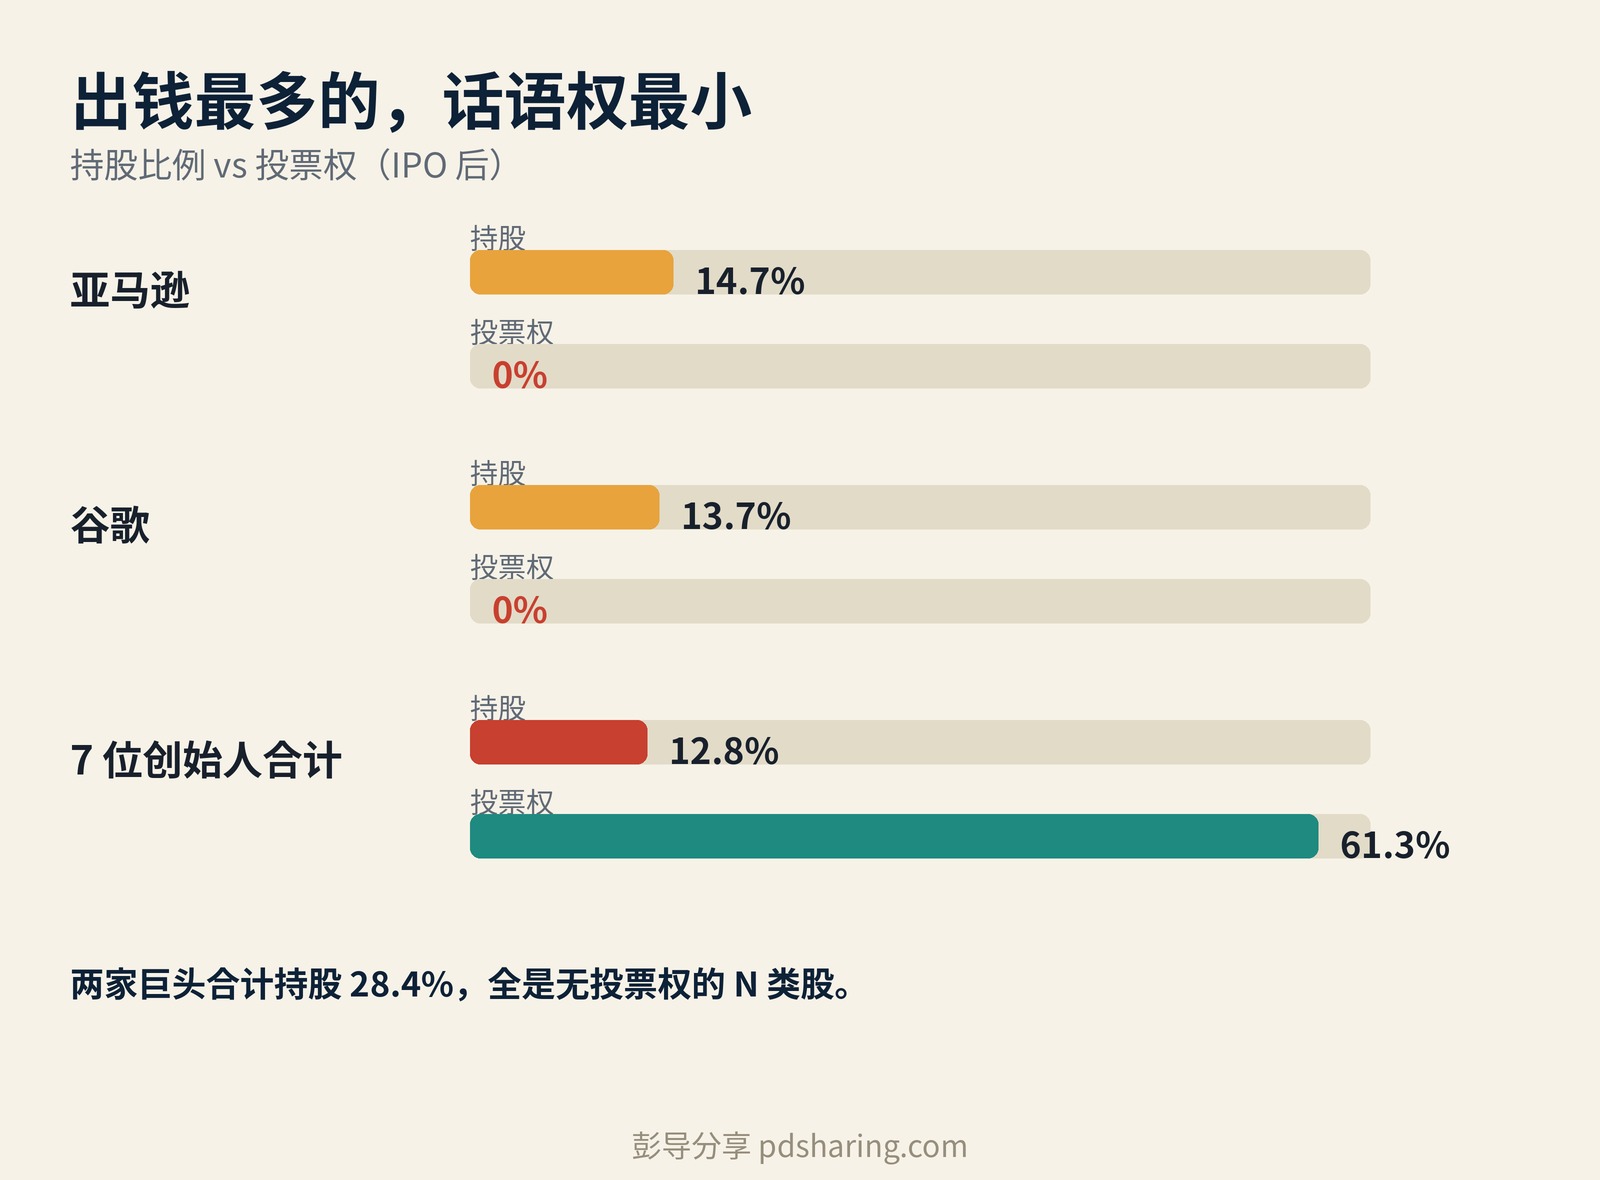
- 两家合计 28.4%,全是无投票权的 N 类股。按 83 美元发行价算,亚马逊这笔持股约值 1590 亿美元,谷歌约 1470 亿美元。
- 亚马逊从 2023 年起先投了 80 亿美元可转债,2026 年又买了 100 亿美元优先股;手里还剩一批没转的可转债,全转了持股能到 23.8%。但转股有一条 12% 的上限(按完全稀释口径算),这次上市它没有申请放宽。亚马逊 CEO 贾西公开说,打算长期持有。
- 谷歌 2026 年 3 月签了最高 400 亿美元的投资安排,其中 100 亿美元已经在 IPO 同步的私募配售里落地。这轮 260 亿美元的配售共有 7 家科技公司参与(AMD、博通、谷歌、美光、微软、英伟达、台积电相关基金),谷歌和英伟达各买 100 亿美元,拿的全是 N 类股。
- 其他机构也没少投:ICONIQ 的持股约值 170 亿美元,Menlo Ventures 超过 140 亿,GIC、Coatue、红杉也都在几十亿美元量级——拿的全是没票的股。
- 还有一个容易漏掉的持股方:Anthropic 自己的公益基金,拿着约 8.5 亿股 N 类股,约占完全稀释股本的 5%。
5. 创始人自己持股:平均得不像硅谷
| 创始人 | 身份 | 约持股 |
|---|---|---|
| Tom Brown | 首席算力官 | 2.410 亿股 |
| Sam McCandlish | 首席架构师 | 2.400 亿股 |
| Chris Olah | 可解释性研究负责人 | 2.395 亿股 |
| Jared Kaplan | 首席科学官 | 2.390 亿股 |
| Jack Clark | 公共利益负责人 | 2.389 亿股 |
| Daniela Amodei | 总裁兼董事长 | 2.380 亿股 |
| Dario Amodei | CEO | 2.373 亿股 |
- 七人合计 16.7 亿股,占总股本 12.8%;按完全稀释口径,每人约 1.4%。
- 持股最多和最少的只差约 370 万股,不到 2%。在一人拿走大半的硅谷创始团队里,这种近乎平分的结构非常少见,也和 Founder LLC 一人一票的设计正好对上:钱平均分,权也平均分。
6. 买这只股票的人,心里要有数
- 招股书把话说得很直白:A 类股东“一般无法影响”股东投票和董事选举的结果。买 ANT 买到的主要是经济权——公司赚钱有你一份;公司往哪走,基本没你说话的份。
- 这套三层设计(F 类管股东大会、T 类管董事会、E 类守章程)就是冲着一个场景去的:当商业利益和 AI 安全起冲突时,出钱最多的人不能靠投票权逼公司让步。
- 所以结论很简单:这只股票适合“我看好这家公司赚钱”的人,不适合“我想当个有话语权的股东”的人。
数据来源:Anthropic 招股书(S-1)、华尔街日报、TechCrunch、彭博。